Mise à jour 30/10/2026
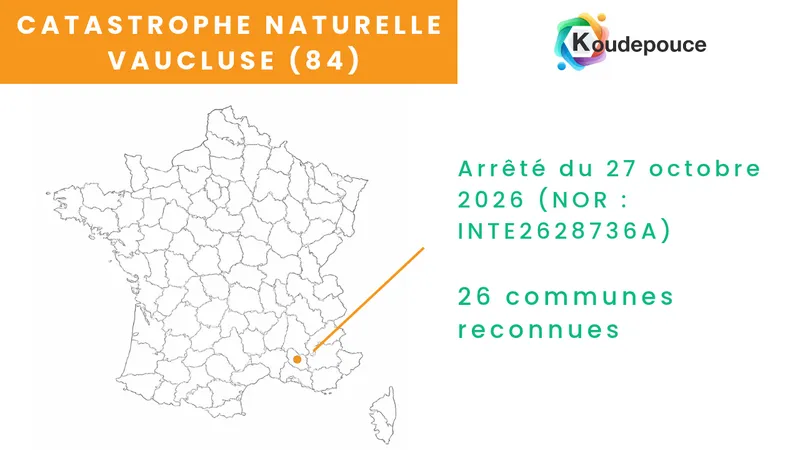
L’état de catastrophe naturelle est officiellement reconnu pour 26 communes du Vaucluse. L’arrêté a été signé le 27 octobre 2026 (NOR : INTE2628736A) et publié au Journal officiel n°0253 du 29 octobre 2026.
Le motif retenu : « inondations et coulées de boue » survenues du 19 au 20 octobre 2026.
Derrière ces lignes administratives, il y a un épisode méditerranéen remonté du Gard dans la nuit du lundi au mardi. Le Vaucluse a été placé en vigilance orange pluie-inondation et en alerte aux crues. La RD87 entre Monteux et Bédarrides a été coupée dans les deux sens vers 8h45. À Caumont-sur-Durance, les habitants ont été invités à déplacer leurs véhicules de la place Maurice-Baux face à la montée du Pesquier. À Apt, le parking du Calavon a été fermé par précaution. Enedis comptait 400 foyers privés d’électricité en fin de journée, et une boulangerie du secteur de Bonpas a pris 15 centimètres d’eau.
Ce n’est pas une surprise géographique. Le Vaucluse cumule des bassins réactifs : le Calavon-Coulon à Apt, l’Auzon et la Nesque autour de Carpentras, Mazan et Mormoiron, les Sorgues à Entraigues, Pernes-les-Fontaines, Saint-Saturnin-lès-Avignon et Vedène, la Durance à Caumont, Cheval-Blanc, Mérindol, Puget et Pertuis, le Lez et l’Aigues vers Uchaux, Puyméras et Visan. Dans le Luberon (Lourmarin, Ménerbes, Oppède, Robion, Murs, La Roque-sur-Pernes), ce sont surtout le ruissellement sur versant et les coulées de boue qui frappent, souvent plus vite que les crues de rivière.
À cela s’ajoute un aléa moins visible mais très présent dans le département : le retrait-gonflement des argiles, classé moyen à fort sur une large partie du Vaucluse selon les cartes du BRGM diffusées sur Géorisques. C’est précisément ce terrain argileux qui réagit mal aux variations brutales d’humidité, et donc aux inondations.
👉 Se faire accompagner dans la gestion de votre sinistre
L’arrêté du 27 octobre 2026 en détail
Les 26 communes du Vaucluse reconnues
Apt, Caromb, Carpentras, Caumont-sur-Durance, Cheval-Blanc, Courthézon, Entraigues-sur-la-Sorgue, Lourmarin, Mazan, Ménerbes, Mérindol, Monteux, Mormoiron, Murs, Oppède, Pernes-les-Fontaines, Pertuis, Puget, Puyméras, Robion, La Roque-sur-Pernes, Saint-Saturnin-lès-Avignon, Uchaux, Vacqueyras, Vedène et Visan.
Attention à une confusion fréquente : la commune reconnue est Saint-Saturnin-lès-Avignon, pas Saint-Saturnin-lès-Apt. Vérifiez le code INSEE sur votre avis d’imposition si vous avez un doute.
« Période de retour de 10 ans » : qu’est-ce que ça veut dire ?
La motivation officielle parle de cumuls de précipitations présentant « une période de retour égale ou supérieure à 10 ans ». En clair : il est tombé une quantité d’eau qui, statistiquement, ne se produit qu’une fois tous les dix ans ou moins souvent sur ce secteur.
C’est le seuil que l’administration utilise pour qualifier l’intensité anormale du phénomène. Sans ce caractère anormal, pas de reconnaissance, et donc pas de garantie catastrophe naturelle.
Ce que la reconnaissance ouvre, et ce qu’elle n’ouvre pas
L’arrêté ne vous indemnise pas automatiquement. Il active la garantie catastrophe naturelle de votre contrat multirisque habitation, à condition que les dommages aient eu « pour cause déterminante » l’inondation. Si votre contrat n’a pas de garantie dommages aux biens, il n’y a pas de garantie CatNat à activer.
La franchise légale reste à votre charge : 380 € pour les biens à usage d’habitation, et 10 % du montant des dommages avec un minimum de 1 140 € pour les biens professionnels. L’article 3 de l’arrêté rappelle que cette franchise peut être modulée en fonction du nombre de reconnaissances antérieures sur la commune au cours des cinq dernières années, lorsqu’aucun plan de prévention des risques n’a été prescrit.
Votre commune du Vaucluse n’est pas dans la liste ?
Vous avez subi des dégâts à Bédarrides, Sorgues, Avignon, Le Pontet, Cavaillon, L’Isle-sur-la-Sorgue, Le Thor, Orange, Bonnieux ou Maubec, et votre commune n’apparaît pas ? Cela ne signifie pas que votre sinistre n’existe pas.
3 choses à retenir.
1. La reconnaissance part de la commune. C’est le maire qui adresse une demande à la préfecture de Vaucluse, laquelle transmet à la commission interministérielle. Si votre mairie n’a pas encore déposé de dossier, signalez-vous : les témoignages d’habitants, photos et relevés alimentent le dossier communal. Le délai de dépôt est de 24 mois après l’événement.
2. Des arrêtés complémentaires existent. Les listes sont régulièrement complétées par des arrêtés suivants pour le même épisode. Une absence au 29 octobre n’est pas définitive.
3. Sans CatNat, d’autres garanties peuvent jouer. Les dégâts d’eau par ruissellement, refoulement de réseau ou infiltration par la toiture relèvent souvent de la garantie dégâts des eaux ou tempête de votre contrat. Il faut déclarer, même si la commune n’est pas reconnue.
En cas de refus de reconnaissance, l’article 4 de l’arrêté ouvre l’accès aux documents préparatoires via le portail iCatNat et rappelle les voies de recours : recours gracieux auprès du ministre de l’Intérieur, puis recours contentieux devant le tribunal administratif de Nîmes, compétent pour le Vaucluse.
Quelles conséquences pour votre maison après une inondation ?
C’est le point que beaucoup de sinistrés découvrent trop tard. L’eau se retire en quelques heures. Les dommages, eux, s’installent sur plusieurs mois.
Les dégâts visibles tout de suite
Enduits décollés, plinthes gonflées, parquets soulevés, cloisons en plaque de plâtre qui absorbent l’eau par capillarité, isolants de cloison et de plancher gorgés d’eau, tableaux électriques et chaudières noyés. Dans les secteurs de coulées de boue du Luberon, il faut ajouter les dépôts limoneux dans les vides sanitaires et les réseaux enterrés obstrués.
Les dégâts qui apparaissent après
Ce sont les plus coûteux, et les plus souvent oubliés dans les premières déclarations.
L’humidité résiduelle et les moisissures. Un mur en pierre ou en pisé peut rester chargé en eau des mois. Les moisissures apparaissent après le passage de l’expert, parfois derrière un doublage refait trop vite.
La déstabilisation des sols d’assise. L’eau qui circule sous la maison lessive les fines du sol porteur. Dans les terrains argileux du Comtat et du Luberon, la saturation puis le séchage provoquent un cycle gonflement puis retrait. Résultat : fissures en escalier sur les façades, fissures d’angle d’ouverture, décollement des seuils.
L’affaissement de dallage. Le dallage sur terre-plein n’est pas porté par les fondations. Quand le sol en dessous se tasse, le dallage descend seul : carrelage qui sonne creux, décollement visible entre le sol et la plinthe, portes intérieures qui frottent.
Les désordres sur fondations et réseaux. Semelles décomprimées, canalisations déboîtées sous dallage avec fuites alimentant à leur tour le sol. C’est le cercle vicieux classique des sinistres hydriques.
Un sinistre déclaré en novembre peut donc révéler des fissures en mars. D’où l’importance de ne pas clôturer trop vite.
Se faire accompagner : le binôme expert d’assurés et avocat
Vous avez jusqu’au 28 novembre 2026
Le délai est de 30 jours à compter de la publication de l’arrêté, soit jusqu’au 28 novembre 2026 pour déclarer vos dommages à votre assureur.
Une déclaration tardive n’est pas forcément perdue. L’assureur ne peut opposer la déchéance de garantie que si le retard lui a causé un préjudice, et cette preuve lui incombe. Un empêchement légitime, une hospitalisation, une absence du logement sont des arguments recevables. Si vous êtes hors délai, déclarez quand même, par écrit, en expliquant le motif du retard.
Les preuves décident de l’indemnisation
L’indemnisation ne se joue pas sur votre bonne foi, elle se joue sur votre dossier. Avant tout nettoyage ou toute réparation :
-
Photographiez et filmez, avec un repère d’échelle pour la hauteur d’eau (mètre ruban contre le mur)
-
Relevez le trait de niveau d’eau sur chaque pièce, il disparaît au séchage
-
Conservez les éléments détruits, ou au minimum leurs photos et leurs factures
-
Notez les dates et heures précises de montée et de retrait
-
Récupérez l’arrêté municipal, les communications de la mairie et les articles de presse locale de l’épisode
-
Établissez un état estimatif chiffré, pas une simple liste (avec l’aide de votre expert)
Depuis la loi du 28 décembre 2021, votre assureur doit verser une provision dans le mois suivant la réception de votre état estimatif, puis l’indemnité définitive dans le mois suivant l’accord. Les frais de relogement d’urgence de la résidence principale sont pris en charge. Ces délais sont des droits, pas des faveurs.
Pourquoi un expert d’assurés change le rapport de force
L’expert qui se présente chez vous est mandaté et payé par votre assureur. Il est compétent, mais il n’est pas votre conseil.
L’expert d’assurés travaille pour vous seul. Son rôle : identifier les désordres que personne n’a vus, rattacher techniquement les fissures et l’affaissement de dallage à l’inondation du 19 octobre plutôt qu’à une cause exclue, participer aux opérations de chiffrage des travaux de reprise au bon prix, et vous accompagner lors de l’expertise contradictoire. C’est le métier de Koudepouce, expert d’assurés sur les sinistres bâtiment en Vaucluse.
C’est précisément la mission de Mathieu Latard, expert d’assurés au sein du collectif Koudepouce, qui intervient sur les sinistres bâtiment dans le Vaucluse.
Quand le litige se durcit, par exemple un refus de garantie, une causalité contestée ou une indemnisation très en dessous du coût réel, le volet juridique prend le relais. Maître Emmanuel Hilaire, avocat expérimenté sur les sinistres catastrophe naturelle, intervient alors sur le terrain du droit des assurances : contestation du rapport d’expertise, demande d’expertise judiciaire, recours contre le refus de reconnaissance.
Le binôme technique et juridique est ce qui fait la différence entre une indemnisation de façade et une remise en état réelle du bâti.
Questions fréquentes
Comment savoir si mon logement est bien couvert par l’arrêté ?
Deux conditions cumulatives. Votre commune doit figurer dans la liste des 26 communes du Vaucluse de l’arrêté du 27 octobre 2026, et vos dommages doivent résulter de l’épisode du 19 au 20 octobre 2026. Vérifiez le code INSEE de votre commune, les homonymies sont fréquentes dans le département. Vous pouvez consulter la fiche risques de votre adresse sur Géorisques pour connaître votre exposition.
L’eau n’est pas entrée chez moi, mais j’ai des fissures depuis. Est-ce couvert ?
Oui, c’est possible, et c’est même un cas très courant. La garantie catastrophe naturelle couvre les dommages matériels directs dont l’inondation est la cause déterminante, y compris lorsque le dommage vient de la circulation d’eau dans le sol et non d’une entrée d’eau dans le logement. Faire établir ce lien de causalité est un travail technique : c’est exactement ce qu’un expert d’assurés documente.
Mes fissures sont apparues après le passage de l’expert d’assurance. Puis-je rouvrir le dossier ?
Oui. Un dossier peut être réouvert pour aggravation ou pour dommages révélés après coup, tant que le lien avec le sinistre d’origine est établi. Ne signez pas de quittance pour solde définitif sans réserve si votre bâti continue de bouger. Faites constater et chiffrer les nouveaux désordres, puis adressez une déclaration complémentaire par écrit à votre assureur.
Je suis locataire à Carpentras ou Apt, que dois-je faire ?
Déclarez vos biens mobiliers à votre propre assurance habitation. Le bâti relève du contrat du propriétaire, à qui vous devez signaler les désordres par écrit sans attendre. Si le logement devient inhabitable, la question du relogement et du loyer se pose immédiatement : c’est un point à faire traiter juridiquement.